相続とは何か|誰が、何を、どう引き継ぐのか
相続とは、亡くなった人の財産を、残された人が引き継ぐことです。
引き継ぐのは、預貯金や不動産だけではありません。借金も引き継ぎます。そして、誰が・何を・どれだけ受け取るかには、法律で決まった枠組みがあります。
この記事では、相続の全体像を一度に見渡せるように整理しました。細かい計算や特例には立ち入らず、まず何が起きるのかを押さえる内容です。
相続・遺贈・死因贈与は、別のもの
似た言葉が3つあります。最初に整理しておきます。
| 用語 | 意味 | 受け取る人 |
|---|---|---|
| 相続 | 人の死亡により財産が引き継がれること | 法定相続人 |
| 遺贈 | 遺言によって財産を与えること | 誰でも(相続人以外も可) |
| 死因贈与 | 「死んだら渡す」と生前に約束すること | 誰でも(契約が必要) |
遺贈と死因贈与は、相続人以外にも財産を渡せます。ただし、相続人以外が受け取った場合、相続税は2割加算されます。
何が引き継がれるのか
プラスの財産
- 現金、預貯金
- 土地、建物、借地権
- 株式、投資信託、国債
- 車、貴金属、骨董品、ゴルフ会員権
- 貸しているお金(貸付金)
- 会社の株(非上場株式)
マイナスの財産
- 借入金、住宅ローン、カードの残債
- 未払いの税金、医療費
- 連帯保証の債務
借金も相続の対象です。プラスよりマイナスが多いときは、相続放棄や限定承認という選択肢があります。ただし期限は3か月です。
みなし相続財産
本来の相続財産ではないのに、相続税の計算では財産として扱われるものがあります。
- 死亡保険金
- 死亡退職金
死亡保険金は、受取人が指定されていればその人の固有の財産です。遺産分割の対象にはなりませんが、相続税はかかります。
ただし、それぞれ非課税枠があります。
500万円 × 法定相続人の数
相続人が3人なら、保険金は1,500万円まで、退職金も1,500万円まで非課税です。
相続税がかからない財産
- 墓地、墓石、仏壇、仏具、神棚
- 国や地方公共団体、特定の公益法人に寄付した財産
仏壇や墓石は非課税ですが、投資目的の骨董品のような高額なものは対象外です。
葬儀費用は差し引ける
通夜・告別式の費用、火葬料、お寺へのお布施などは、相続財産から差し引けます。
一方で、香典返しの費用、墓地の購入費、法事の費用は差し引けません。
誰が引き継ぐのか
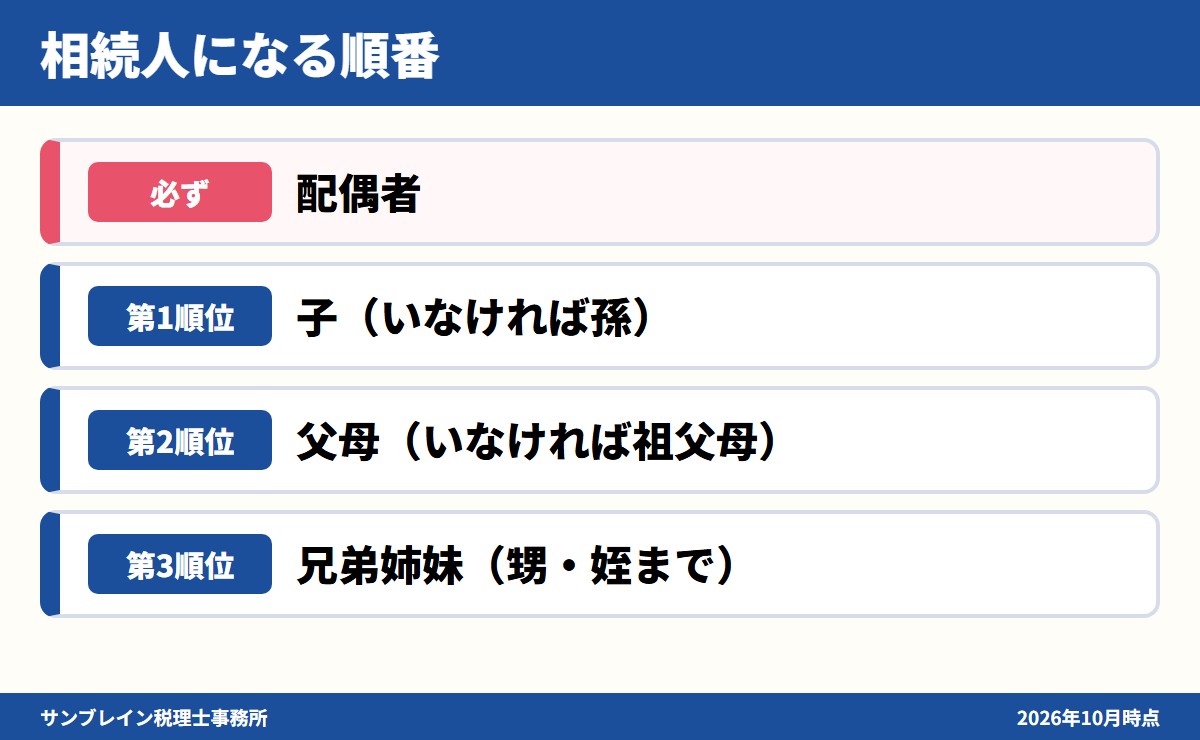
配偶者は、常に相続人
夫または妻は、必ず相続人になります。そのうえで、次の順位の血族が加わります。
- 第1順位:子
- 第2順位:父母(いなければ祖父母)
- 第3順位:兄弟姉妹
上の順位がいれば、下の順位は相続人になりません。子がいれば、父母も兄弟も関係しません。
代襲相続
子がすでに亡くなっていれば、その子(孫)が代わりに相続します。これを代襲相続といいます。
兄弟姉妹が相続人になる場合、その子(甥・姪)までは代襲しますが、そこで止まります。
法定相続分
分け方の目安も決まっています。
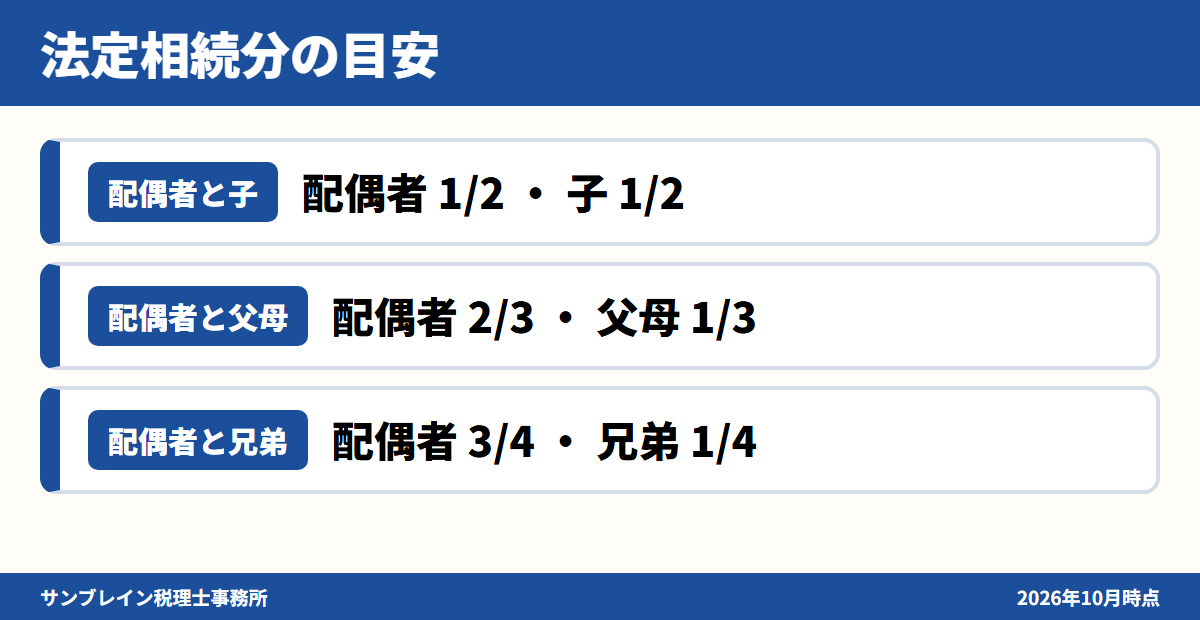
| 相続人の組み合わせ | 配偶者 | もう一方 |
|---|---|---|
| 配偶者と子 | 2分の1 | 2分の1を子で等分 |
| 配偶者と父母 | 3分の2 | 3分の1を父母で等分 |
| 配偶者と兄弟姉妹 | 4分の3 | 4分の1を兄弟姉妹で等分 |
これはあくまで目安です。相続人全員が合意すれば、どう分けても構いません。
特別受益と寄与分
生前に多額の援助を受けた相続人がいる場合、その分を財産に戻して計算することがあります(特別受益)。
逆に、親の介護や家業を無償で手伝って財産の維持に貢献した人は、その分を上乗せできます(寄与分)。
どちらも、話し合いがこじれる原因になりやすい論点です。
どうやって決めるのか
1. 遺言書がある場合
遺言書の内容が優先されます。
ただし、配偶者・子・父母には遺留分という最低限の取り分があります。相続人が配偶者と子なら、財産の2分の1が遺留分です(父母だけが相続人のときは3分の1)。
兄弟姉妹に遺留分はありません。
遺留分を侵害された人は、お金で請求できます。期限は、侵害を知った日から1年です。
2. 遺産分割協議
遺言書がなければ、相続人全員で話し合います。全員の合意が必要です。1人でも反対すれば成立しません。
まとまった内容は遺産分割協議書にして、全員が実印を押します。不動産の名義変更や預金の解約に、この書類が要ります。
相続人を確定するには、亡くなった方の戸籍を出生までさかのぼって集める必要があります。ここで、知らなかった相続人が見つかることもあります。
3. 調停・審判
まとまらなければ、家庭裁判所の調停へ。それでも決まらなければ、審判で裁判所が決めます。年単位の時間と費用がかかります。
相続税がかかるのは、10人に1人程度
相続と相続税は、別の話です。
相続税には基礎控除があり、財産の総額がこの範囲に収まれば、申告も納税も要りません。
基礎控除 = 3,000万円 + 600万円 × 法定相続人の数
| 法定相続人 | 基礎控除 |
|---|---|
| 1人 | 3,600万円 |
| 2人 | 4,200万円 |
| 3人 | 4,800万円 |
| 4人 | 5,400万円 |
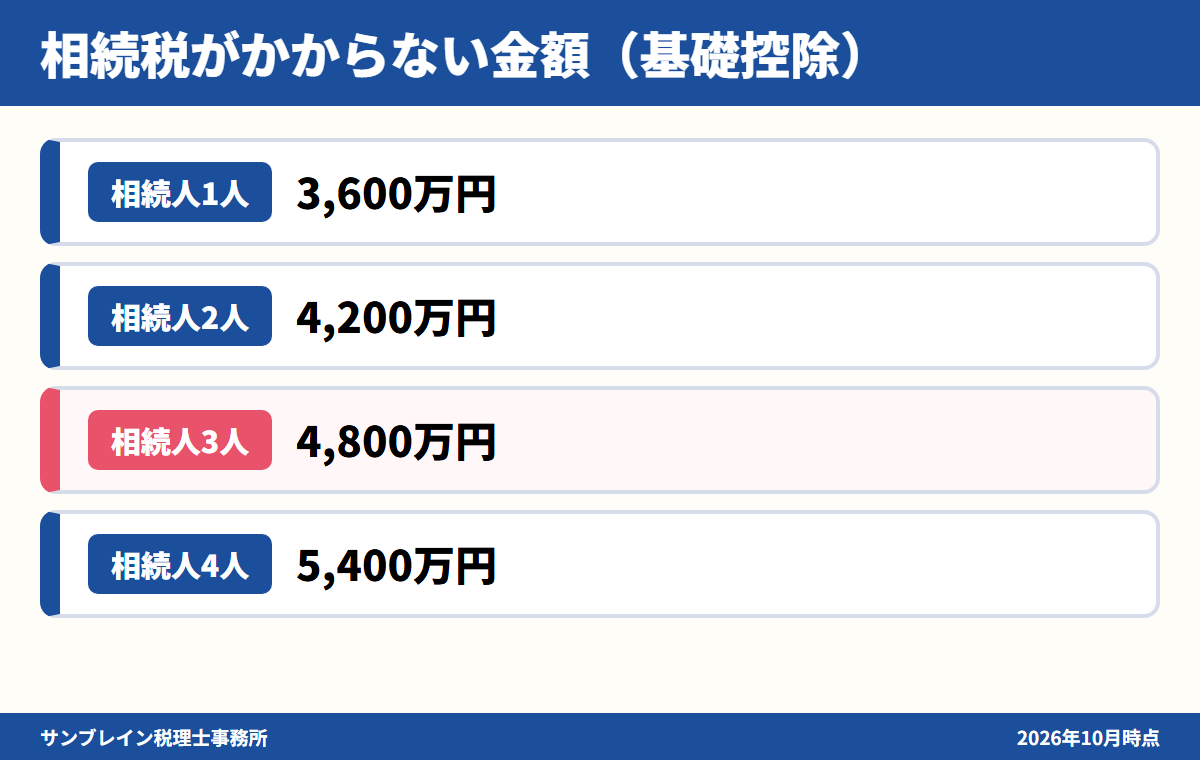
実際に相続税がかかるのは、亡くなった方のおおむね1割程度です。ただし、不動産を持っていると総額が膨らみやすく、「うちは関係ない」と思っていた家庭が対象になることもあります。
生前の贈与も、持ち戻される
亡くなる前の一定期間に受けた贈与は、相続財産に加算されます。
この期間が、2024年(令和6年)から3年以内 → 7年以内に延びました(経過措置があり、段階的に移行します)。
「早めに贈与しておけば安心」が、以前より通用しにくくなっています。
期限のあるものに注意する
相続には、動かせない期限があります。
| 期限 | やること |
|---|---|
| 3か月以内 | 相続放棄・限定承認の申述(家庭裁判所) |
| 4か月以内 | 準確定申告(亡くなった方の所得税) |
| 10か月以内 | 相続税の申告と納付 |
3か月の壁
いちばん短いのが3か月です。何もしなければ、自動的に単純承認(すべて引き継ぐ)になります。
借金の有無を調べているうちに、期限が過ぎてしまう例があります。
| 選択肢 | 内容 |
|---|---|
| 単純承認 | プラスもマイナスも、すべて引き継ぐ |
| 限定承認 | プラスの範囲内でマイナスを引き継ぐ。相続人全員で申述する |
| 相続放棄 | 一切引き継がない。1人でもできる |
10か月に間に合わないと
相続税の申告期限までに遺産分割がまとまらないと、配偶者の税額軽減や小規模宅地等の特例が使えません。いったん高い税額で納めることになります。
あとから分割がまとまれば還付を受けられますが、手続きが二度手間になります。
会社を持っている人は、話が変わる
ここまでは、一般的な相続の話です。
会社を経営している方の場合、財産の中に自社株が入ってきます。これが厄介です。
- 売れない(買い手がいない)
- 分けられない(分けると経営が不安定になる)
- それなのに、評価額だけは高くつくことがある
自社株の評価方法や、後継者への渡し方は、通常の相続とはまったく別の準備が必要です。この点は、別の記事で詳しく書きます。
おわりに
相続で困るのは、知らなかったことより、間に合わなかったことです。
3か月、4か月、10か月。この3つだけは、頭に入れておいてください。
そして、財産の中に会社の株や事業用の不動産がある場合、亡くなってからできることはほとんどありません。元気なうちに、何がいくらあるのかを1枚に書き出すところから始めてください。
※本記事は2026年10月時点の制度にもとづいています。個別の判断は、必ず専門家にご確認ください。
経営相談の現場で見えたことを、
毎週メルマガでお届けしています。
▼ご登録はこちら